


Cadastre-se e receba grátis as principais notícias do Correio.
Minha Casa, Minha Vida Rural tem isenção para Bolsa Família e novas regras em debate
Entenda as regras do programa federal para famílias com renda anual de até R$ 96 mil; entidades cobram maior transparência nos critérios de seleção da Caixa
-
Maiara Baloni
Publicado em 11 de julho de 2026 às 05:18
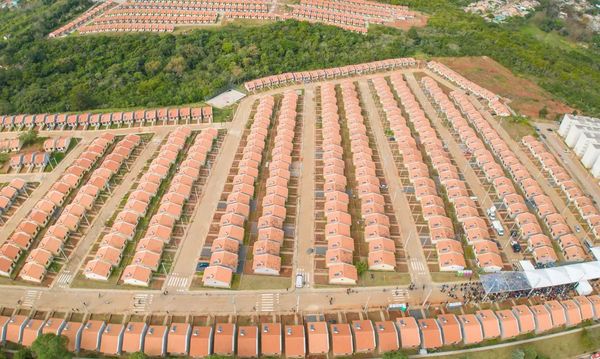
O programa Minha Casa, Minha Vida Rural (MCMV Rural) garante isenção total no pagamento das parcelas de construção e reforma para famílias inscritas no Bolsa Família e no Benefício de Prestação Continuada (BPC). A medida faz parte do desenho operacional da linha habitacional, que atende famílias com renda anual de até R$ 96 mil.
Os critérios de seleção e a sistemática de pontuação da modalidade, no entanto, entraram em debate na Câmara dos Deputados após entidades do setor e lideranças comunitárias cobrarem maior transparência do Ministério das Cidades e da Caixa Econômica Federal no remanejamento de metas e na desclassificação de propostas regionais.
Veja quais bairros terão imóveis disponíveis no feirão Minha Casa, Minha Vida


1 de 14
Mussurunga por Google
Faixas de renda e subsídios
O atendimento do programa é dividido em três faixas baseadas no rendimento bruto anual. A Faixa Rural 1 atende famílias com renda de até R$ 31.680 por ano, a Faixa Rural 2 abrange quem ganha até R$ 52.800 anuais, e a Faixa Rural 3 atende o limite de R$ 96.000 por ano.
Para as contratações subsidiadas com recursos do Orçamento Geral da União (OGU), o foco do atendimento está concentrado em famílias com renda anual de até R$ 40.000. Fora dos critérios de isenção concedidos aos beneficiários do Bolsa Família e do BPC, o cidadão contemplado arca com 1% do valor total da obra executada.
Valores dos imóveis por região
O teto de financiamento por imóvel varia conforme a região do país. Nos estados da Região Norte, o limite para novas moradias é de R$ 107.000, chegando a R$ 112.500 nos projetos que demandam a instalação de cisternas. Nas demais regiões, incluindo o Nordeste, o valor máximo para a construção é de R$ 97.500, alcançando R$ 102.500 quando há inclusão do reservatório de água. Para reformas, o limite de repasse é de R$ 55.000 no Norte e de R$ 50.000 nas outras localidades.
Regras de seleção da Caixa
A organização e a execução das propostas habitacionais dependem das chamadas Entidades Organizadoras (EO), que reúnem associações comunitárias, cooperativas, sindicatos e governos municipais ou estaduais. O credenciamento dessas instituições passa por uma avaliação técnica de pontuação da Caixa Econômica Federal. Esse sistema define o limite de contratação simultânea da entidade, que varia de 50 a 1.000 unidades habitacionais. As prefeituras contam com adesão automática para conduzir até 700 contratos, enquanto os governos estaduais têm teto de 2.000 moradias.
Entre os anos de 2023 e 2026, a Caixa registrou 7.430 solicitações de habilitação de entidades para a modalidade rural. Desse total, 5.950 organizações receberam parecer favorável e 1.480 foram inabilitadas por inconformidades documentais ou técnicas. No mesmo período, o Ministério das Cidades recebeu mais de 1.200 propostas, que resultaram no atendimento de 900 municípios.
Cobrança por transparência na Câmara
Durante audiência pública realizada na Comissão de Desenvolvimento Urbano da Câmara dos Deputados, representantes das entidades criticaram a falta de clareza nos motivos que geram a desclassificação de propostas e o remanejamento de metas entre as regiões. Também foi apontada baixa escala no atendimento a territórios quilombolas isolados.
Edileuza Diniz, secretária nacional da Federação das Entidades de Habitação do Norte e Nordeste (Fenor), afirmou que falta clareza na ordem de prioridade dos beneficiados e que as justificativas para a exclusão de propostas não foram apresentadas.
As lideranças pedem a simplificação das regras burocráticas para evitar a exclusão de associações menores. A quilombola Dinha Pinheiro, moradora de Alcântara (MA), criticou o baixo volume de construções contratadas em comunidades tradicionais, o que gera o endividamento das instituições locais ao gerenciar projetos pequenos.
O Ministério das Cidades informou que mantém diálogo aberto para revisar o sistema de pontuação e o fluxo de remanejamento das metas habitacionais para os próximos ciclos de contratação.